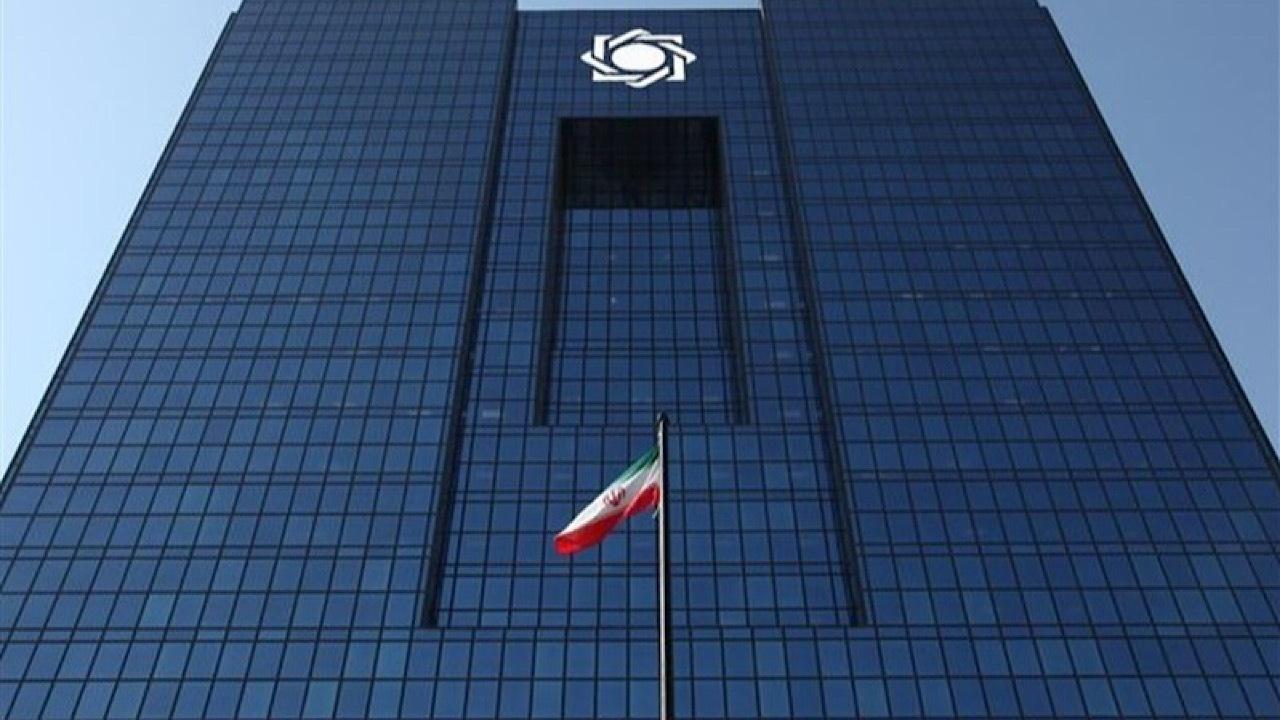
به گزارش بخش اقتصاد وبانگاه بر اساس دادههای خبری منتشر شده در باشگاه خبرنگاران جوان، ناترازی بانکها، پدیدهای که طی سالهای اخیر به یکی از چالشهای اصلی سیاستگذار پولی کشور تبدیل شده است، پیامدهای گستردهای در اقتصاد به همراه دارد. بانکهایی که به دلیل مشکلات ترازنامهای، زیان انباشته، داراییهای کمکیفیت یا کمبود نقدینگی با محدودیتهای جدی مواجه هستند، گاه برای انجام تعهدات خود ناگزیر به اضافهبرداشت از بانک مرکزی میشوند.
این روند، فشار بر منابع پولی را افزایش داده و در صورت عدم تناسب رشد نقدینگی با رشد تولید، به تورم و در نتیجه کاهش قدرت خرید مردم منجر میگردد. عبدالناصر همتی، رئیسکل وقت بانک مرکزی، در همین راستا از تشدید برخورد با بانکهای ناتراز خبر داده بود. کنترل جدی ترازنامه بانکها، برخورد با مدیران متخلف، قطع پاداش مدیران، بررسی صلاحیت آنها، ممنوعیت اضافهبرداشت و اصلاح نرخ سپرده قانونی از جمله اقداماتی بود که در دستور کار بانک مرکزی قرار گرفت.
همتی تأکید کرده بود که بخشی از فشارهای تورمی کشور با اضافهبرداشت، تخلفات و خلق نقدینگی بیضابطه بانکها ارتباط دارد. وی همچنین هشدار داده بود که بانکهای ناتراز باید برنامه اصلاحی ارائه کنند و در صورت عدم اصلاح، امکان قرار گرفتن آنها تحت سرپرستی بانک مرکزی و در نهایت انحلال وجود دارد.
یکی از پروندههای مورد توجه، مربوط به بانک ایرانزمین بود که به دلیل مشکلات ادغام تعاونی اعتبار مولیالموحدین، دچار ناترازی شده بود. بر اساس اعلام همتی، این بانک ۱۱۴ هزار میلیارد تومان اضافهبرداشت داشته که با اقدامات قضایی، ۷۵ هزار میلیارد تومان از اموال آن به بانک مرکزی منتقل شد. این پرونده نشان داد که ناترازی بانکی میتواند در طول زمان به ارقام بسیار بزرگی برسد و نیازمند ورود نهادهای نظارتی، بانک مرکزی و دستگاه قضایی است.
اصلاح ساختار مالی، تعیین تکلیف زیانها، بهبود کیفیت داراییها، کنترل هزینهها و جلوگیری از ایجاد اضافهبرداشت جدید، گامهای اساسی برای خروج پایدار یک بانک از وضعیت ناتراز محسوب میشوند. اما پرسش اصلی این است که مردم چه ارتباطی با این معضل بانکی دارند؟
ناترازی بانکها با افزایش نقدینگی و تورم گره خورده است. زمانی که بانکهای ناتراز برای تأمین منابع خود به اضافهبرداشت متوسل میشوند، فشار پولی افزایش یافته و اگر این منابع به افزایش متناسب تولید منجر نشود، بخشی از اثر آن به شکل افزایش قیمت کالاها و خدمات ظاهر میشود. تورم نیز مستقیماً قدرت خرید خانوار را کاهش میدهد.
مسیر دیگر تأثیر ناترازی بر مردم، از طریق تسهیلات بانکی است. بانکی که با مشکلات مالی و محدودیت منابع روبروست، توان کمتری برای تأمین مالی تولید و پرداخت تسهیلات دارد. این مسئله بر سرمایه در گردش بنگاهها، سرمایهگذاری و اشتغال تأثیر منفی میگذارد. بدین ترتیب، ناترازی بانکی از یک مشکل مالی صرف به مسئلهای برای اقتصاد واقعی تبدیل میشود.
در کنار بانک مرکزی، وزارت امور اقتصادی و دارایی نیز بر اصلاح بانکهای ناتراز تأکید کرده است. سید علی مدنیزاده، وزیر اقتصاد، اعلام کرده است که برنامههای اصلاحی برای تعدادی از بانکها و مؤسسات مالی در حال اجراست و در صورت عدم نهایی شدن اصلاحات، گزینههایی مانند انحلال، تصفیه یا ادغام در دستور کار قرار خواهد گرفت. وی پیشتر نیز تأکید کرده بود که بانکهایی که با افزایش سرمایه یا اصلاح ساختار قابلیت اصلاح ندارند، باید از مسیرهایی مانند گزیر، ادغام یا انحلال تعیین تکلیف شوند و کاهش ناترازی بانکی را یکی از محورهای اصلی برنامه اقتصادی خود عنوان کرده بود.
کارشناسان اقتصادی معتقدند اصلاح بانکهای ناتراز برای ثبات اقتصاد ضروری است، اما این اصلاح باید به صورت تدریجی، شفاف و با در نظر گرفتن حقوق سپردهگذاران انجام شود. هدف سیاستگذار باید شناسایی بانکهای مشکلدار، اصلاح بانکهای قابل احیا و تعیین تکلیف بانکهایی باشد که امکان اصلاح آنها وجود ندارد. افزایش سرمایه، فروش یا تعیین تکلیف داراییهای مازاد، کاهش اضافهبرداشت، اصلاح مدیریت و جلوگیری از خلق نقدینگی بیضابطه از جمله اقداماتی است که میتواند به سلامت شبکه بانکی کمک کند.
در نهایت، ناترازی بانکها مسئلهای جدا از معیشت مردم نیست. وقتی منابع بانکی به جای تأمین مالی سالم اقتصاد، صرف پوشش مشکلات انباشته شود، هزینه آن از مسیر تورم، کاهش قدرت خرید، محدود شدن اعتبار و کاهش سرمایهگذاری به اقتصاد خانوار منتقل میشود. اصلاح ناترازی بانکها، نه تنها اصلاح چند عدد در صورتهای مالی، بلکه گامی مهم در مسیر ثبات اقتصادی و کاهش فشار بر سفره مردم است.